一场新的易主潮,正在A股医药圈铺开,行业周期转换时资产重新寻找位置。
2024年,“并购六条”发布后,A股新一轮并购整合浪潮正式开启,上市公司易主案例明显增多,交易氛围迅速升温。
一串串名字背后,有旧股东退出、新买方接棒,也有国资之间的资源重组。
代表性案例有国资参股背景基金参与康华生物控制权交易,招商局集团入主人福医药,金华国资入主百花医药,广药集团整合达安基因并参与香雪制药预重整、蚌埠国资拟接手丰原药业……
华润三九,并购整合打开第二曲线
医药行业四大央企体系内控股或参股二十余家上市公司,分布A股和港股两个市场。
国药系(国药股份、国药一致、国药现代、太极集团、天坛生物、九强生物、益诺思、中国中药、国药控股);华润系(华润三九、华润双鹤、华润江中、昆药集团、天士力、东阿阿胶、博雅生物、迪瑞医疗、华润医疗、华润医药);通用系(中国医药、重药控股、环球医疗);新兴际华(海南海药)。
央企控股或参股的部分A股生物医药上市公司
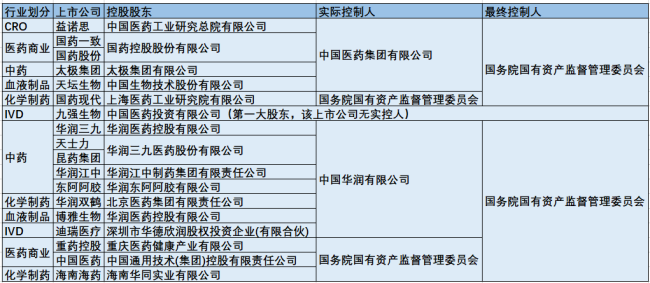
相较于国药系的多点开花——CRO、医药商业、中药、血液制品、IVD、化学制药,华润系对中药产业的偏好到了极致。
A股共有68家中药上市公司,华润系占据其中5家。
在过去,中药公司的增长依赖三件事:核心产品持续放量、渠道不断下沉覆盖、行业红利期的自然增长。
然而,花无百日红。近年来,医药行业环境剧变——集采深化、医保控费、OTC竞争加剧,导致部分上市公司业绩下滑。
另一方面,市场的新机会逐渐出现。老龄化催生银发健康和慢病管理的刚需,消费升级让体重管理、健康调理等品类从边缘走向主流。
华润三九承载华润集团的核心现金流业务,旗下拥有999感冒灵、三九胃泰、999皮炎平等王牌OTC产品,形成了品牌、渠道、现金流三者互相强化的规模效应。
并购天士力与昆药后,华润三九进一步拓展原有CHC及处方药业务的边界,完成产业级能力补全,更好地把握各类机会并平衡风险。
控股天士力,进一步强化院内处方药市场布局。华润三九入主天士力不单单是获得33项在研创新药,更覆盖数千家等级医院的学术推广体系、成熟的新药临床转化能力,以及创新中药、化学药、生物药的多层次研发体系。这将为华润三九未来的创新药矩阵产品准入打下坚实的渠道基础。
2026年上半年天士力归母净利润同比增长15.23%,扣非净利润同比增长36%,在中药行业调整期实现盈利改善。
收购昆药集团,华润三九捋顺战略定位并将其重塑为“银发健康产业引领者”,卡位老龄化的慢病管理赛道。
随着昆药集团络泰血塞通软胶囊、理洫王血塞通软胶囊、络泰血塞通滴丸新增纳入《国家基本药物目录(2026年版)》,昆药集团在基药目录中已形成注射剂与口服剂型的完整产品矩阵。叠加相关产品集采接续采购等因素,为基层市场拓展提供了条件。
并购后的价值不只是单体业绩贡献,还有体系化能力的互通。
华润三九覆盖全国超过60万家药店,叠加天士力和昆药的院内渠道及基层网络,形成“等级医院+基层医疗+零售终端”的全渠道覆盖,这是并购前任何一家公司都难以独自构建的竞争壁垒。
中药创新药+OTC+全生命周期健康管理,华润三九通过并购整合,已经将自己缔造为中药领域的Big Pharma。
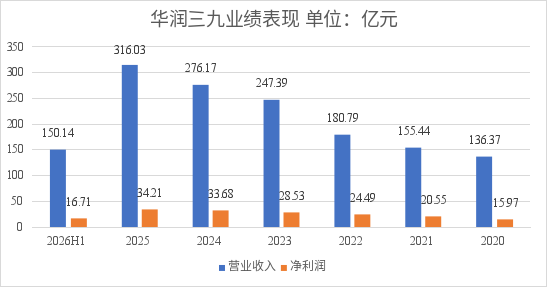
短期看,华润三九营收小幅增长,利润仍承压。中长期看,第二曲线正在蓄力。并购带来的管线扩容与渠道协同、BGM0504这样的重磅品种从NDA到上市再到放量,都需要时间释放,要看未来两到三年甚至更长期的收入结构变化。
广药集团,地方国资扮演白衣骑士
提起广药集团,最为熟悉的便是白云山金戈和王老吉两大品牌,可见广药集团在核心单品上的锤炼已经深入人心。
然而,如果还是将广药集团停留在曾经的印象上,便是低估了这家地方国资的雄心与野望。近两年,广药集团开启全面创新转型之路,依靠雄厚的资本运作实力,整合达安基因,拟入主香雪制药。
广药集团的两个代表性案例,更具挑战性——属于IVD赛道的达安基因,近年来业绩下滑明显,疫情红利消散后,连年亏损,新的业绩增量不明,前途迷茫;属于中药赛道的香雪制药,更是已被实施退市风险警示,2021年以来持续亏损,正在通过预重整寻求解决困境。
行业阵痛期,极其考验管理层和控股股东的抗风险能力,实力强劲的控股股东,可以依靠强大的资金实力去支撑公司转型和下行周期的负面冲击,若后续经营调整不及预期,相关风险仍可能继续累积。
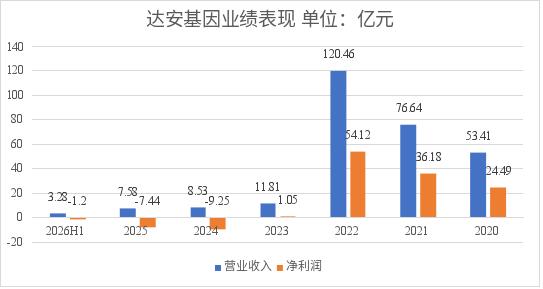
广药集团整合达安基因,本质上是想“专业的人干专业的事”。前控股股东广州金控同属广州国资体系,相关调整体现了国资内部产业整合的考虑——将达安基因放在广药的体系里,实现医药+IVD的产业协同,做强广州生物医药产业链。
老牌中药上市公司香雪制药,在推进预重整过程中。2026年7月3日,香雪制药发布公告,确认广州广药资本有限公司成为本次预重整中选投资人,相关交易尚待进一步落实。
香雪制药近年来持续面临亏损及债务压力,预重整进展仍存在不确定性。广药资本拟参与重整的香雪制药,拥有抗病毒口服液、橘红痰咳液等核心产品。
据米内网此前统计,中国三大终端六大市场抗病毒口服液销售额均超过10亿元,香雪制药位列品牌TOP2;橘红痰咳液为香雪制药独家品种,近年来销售额均超过1亿元,在止咳祛痰平喘中成药溶液剂产品TOP20中榜上有名。
作为一家老牌中药企业,香雪制药还站在了生物科技的前沿——布局T细胞受体工程T细胞疗法(TCR-T)。
目前公司开发的TAEST16001注射液已处于III期临床,用于治疗软组织肉瘤,为国内首个进入确证性临床的TCR-T产品;此外,TAEST1901注射液用于原发性肝癌的适应症已步入I期临床,用于晚期胃癌的适应症已获批临床;XLS-103注射液获批临床,用于治疗晚期非小细胞肺癌。
扎实的中药板块积淀、TCR-T未来的想象空间,这些或许是广药集团欲接手香雪制药的原因,而67亿元债务压顶、连续五年亏损等,也将给广药集团带来巨大的挑战。
新兴际华,入主多年等待后续起色
并购整合,难的不是前期的买,而是后期的整合。海南海药在新兴际华入主后,依旧呈现亏损态势。
海南海药近几年大幅亏损,部分受到历史投资和并购项目经营不及预期的影响,近几年上市公司对合并报表范围内的相关资产进行了全面清查和减值测试,计提各项减值准备以及交易性金融资产的公允价值变动损失,相关损失曾对利润产生较大影响。
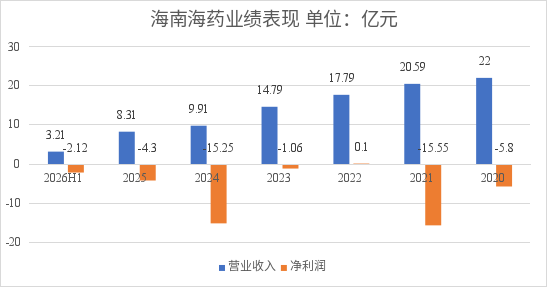
将海南海药的业务拆分来看,近几年经营承压主要体现在,头孢制剂收入下滑,原料药及中间体业务的盈利能力也面临压力。好在,原料药及中间体业务,2026年上半年收入略有增长,但毛利率仍为负。
创新药,是现阶段海南海药自救的一张王牌。
海南海药目前有2款创新药产品,值得市场期待——抗肝纤维化1类新药氟非尼酮胶囊和抗癫痫1类创新药派恩加滨片。
2026年半年报显示,公司抗肝纤维化1类新药氟非尼酮胶囊完成Ⅱ期临床研究总结报告,Ⅲ期临床研究已在CDE的药物临床试验与信息公示平台完成登记公示,召开组长单位临床启动会。抗癫痫1类创新药派恩加滨片完成Ⅱa期临床研究总结报告,启动Ⅱb期临床研究相关工作。
并购整合的魅力在于,实控人可以更迭,上市公司却仍是产业变迁的承载者。真正的胜负,也不会只在公告发布那一刻决定,而会在投后整合、资源导入和产业协同中逐渐显形。
对整个行业而言,并购整合的活跃并不是资本退出的替代品,而是产业走向成熟的必经之路。
参考资料
[1]IPO神话落幕,医药上市公司并购潮来袭!医线Insight
[2]华润三九,中报里的“第二曲线”账本.瞪羚社
[3]“国家队”入场,“拥抱”大批中药企业.米内网
[4]这家老牌药企,5年前完成国进民退,如今迎来反转.药智网
(责任编辑:zx0600)
